Вы купили квартиру под сдачу или коммерческое помещение, но не понимаете, как правильно считать прибыль? Это распространенная проблема. Многие инвесторы путают потоки денег с реальным финансовым результатом. В России учет инвестиционной недвижимости регулируется стандартом ФСБУ 6/2020, который требует четкого разделения активов для аренды и собственных нужд. Если вы ведете учет хаотично, вы теряете деньги на налогах и не видите реальной доходности портфеля.
Согласно данным Минфина, к концу 2022 года более 78% крупных компаний в сфере недвижимости уже перешли на новые правила учета. Но что делать частному инвестору или малому бизнесу? Разберем по полочкам, как вести книгу доходов и расходов так, чтобы она работала на вас, а не против вас.
Что считается инвестиционной недвижимостью?
Не всякая квартира является инвестиционным активом. По ФСБУ 6/2020, это объект, который вы держите ради двух целей: получения арендной платы или роста его стоимости. Если вы живете в этой квартире сами - это основное средство или личное имущество. Если вы ее продали сразу после ремонта - это запасы или товар.
Ключевой момент: решение о статусе актива принимается один раз при приобретении и закрепляется в учетной политике. Вы не можете сегодня назвать объект инвестиционным, а завтра, когда захотите уменьшить налог, переименовать его обратно без веских оснований. Для частных лиц в США (IRS) есть аналогичные правила, где срок амортизации жилой аренды составляет 27,5 лет. В России логика похожа, но стандарты другие.
Метод начисления против кассового метода
Здесь начинается самое интересное. Как фиксировать доход? Есть два пути:
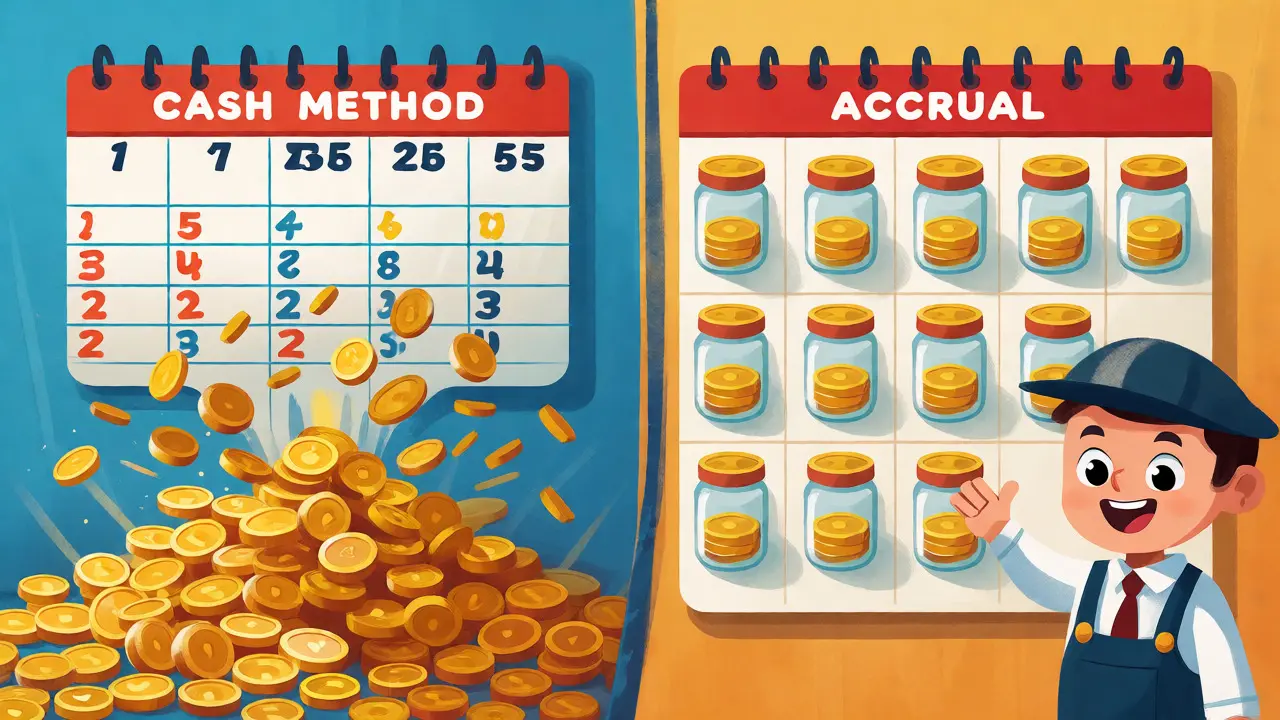
- Кассовый метод: Доход признается только тогда, когда деньги упали на счет. Расход - когда вы заплатили подрядчику. Это просто, но обманчиво. Если арендатор платит за год вперед, у вас огромный всплеск дохода в январе и ноль в остальное время.
- Метод начисления: Доход распределяется равномерно по месяцам аренды, независимо от даты оплаты. Расходы фиксируются в периоде их возникновения (например, ремонт сделан в марте, акт подписан в марте - расход в марте, даже если заплатили в апреле).
Профессиональные бухгалтеры рекомендуют метод начисления. Почему? Он дает честную картину рентабельности. Представьте: вы сдали офис на год за 1,2 млн рублей авансом. По кассовому методу ваша маржа в январе будет космической, а в остальные месяцы вы будете работать в минус из-за текущих расходов. Метод начисления «размазывает» этот миллион по 12 месяцам, показывая реальные 100 тысяч дохода ежемесячно.
Учет расходов: где прячутся деньги?
Доходы посчитать легко. А вот расходы часто игнорируют. Эксперты отмечают, что мелкие траты могут составлять до 7% от общих затрат за год, но инвесторы о них забывают. Давайте разберем основные категории, которые нужно отслеживать системно.
| Категория расходов | Средняя доля от арендного дохода | Примеры статей |
|---|---|---|
| Ремонт и обслуживание | 15-20% | Покраска стен, замена сантехники, клининг |
| Коммунальные платежи | 10-12% | Вода, электричество, отопление (если включены в тариф) |
| Управленческие расходы | 5-8% | Услуги управляющей компании, юристы, бухгалтерия |
| Страхование | 1-2% | Полис имущества, страхование ответственности |
| Налоги на имущество | 0,1-2,2% | Зависит от региона и кадастровой стоимости |
Владимир Петров, партнер аудиторской фирмы «Эксперт-Аудит», предупреждает: главная ошибка - несистематический сбор чеков. Юридическая консультация по договору аренды стоит 5 тысяч рублей. Вы забыли про нее. За год таких «мелочей» набегает сумма, равная одному месяцу аренды. Ведите Excel-таблицу или используйте специализированные сервисы, куда загружайте фото чеков сразу после покупки.
Выбор модели оценки: первоначальная стоимость или справедливая?
ФСБУ 6/2020 позволяет выбрать одну из двух моделей последующей оценки. Этот выбор влияет на вашу отчетность и налоговую нагрузку.
Модель первоначальной стоимости. Актив учитывается по цене покупки минус накопленная амортизация. Это консервативный подход. Прибыль появляется только при продаже. Амортизация здесь работает как «виртуальный расход», снижая базу для налога на прибыль (для юрлиц), но не уменьшая реальный денежный поток.
Модель переоцененной стоимости (справедливой). Каждый год вы должны заказывать независимую оценку рыночной цены объекта. Если рынок вырос, ваш баланс становится красивее, но это бумажная прибыль. Реальных денег вы не получили. Однако, как отмечает Сергей Иванов из «Аудит-Консалт», такая модель делает отчетность прозрачнее для банков и инвесторов. Компании, использующие справедливую стоимость, демонстрируют на 12-15% выше прозрачность по оценкам аналитиков Bloomberg.
Но есть нюанс: ежегодная оценка стоит денег. Операционные расходы растут на 0,5-1,2% от стоимости портфеля ежегодно. Для малого бизнеса это может быть накладно. Для крупного девелопера - необходимый инструмент управления капиталом.
Практические шаги для ведения учета
Как организовать процесс, чтобы не сойти с ума от документации? Следуйте этому алгоритму:
- Определите статус актива. Пропишите в учетной политике, что конкретный объект является инвестиционным. Используйте отдельный субсчет (например, 03 «Доходные вложения в материальные ценности» или специальный субсчет на счете 01).
- Настройте первичный документооборот. Каждый платеж должен иметь подтверждение: договор, акт выполненных работ, чек, выписка из банка. Без акта ремонт не будет признан расходом для налоговой.
- Разделяйте капитальные и текущие затраты. Замена окна - это ремонт (текущий расход). Перепланировка этажа - это модернизация (увеличивает стоимость актива). Путаница здесь ведет к искажению прибыли.
- Ведите регистр арендных платежей. Даже если арендатор платит нестабильно, фиксируйте начисленный доход ежемесячно. Так вы сможете отслеживать дебиторскую задолженность.
- Проводите сверку раз в квартал. Сравнивайте данные банка, книги учета и фактическое состояние объекта. Это поможет вовремя заметить ошибки или мошенничество со стороны управляющих.
Налоговые аспекты и риски
Правильный учет напрямую влияет на налоги. Если вы ИП или ООО, расходы уменьшают налогооблагаемую базу. Но ФНС пристально следит за обоснованностью расходов. Нельзя списать на ремонт покупку мебели для личного пользования или ужин с партнерами.
Для физических лиц ситуация проще: НДФЛ 13% (или 15%) с дохода от аренды. Здесь нет амортизации в налоговом учете, но есть имущественный вычет при покупке. Однако, если вы сдаете несколько объектов систематически, налоговая может потребовать регистрации в качестве ИП. И тогда вам придется вести полноценный бухучет или КУДиР (книгу учета доходов и расходов).
С 2025 года требования ужесточаются. Организации обязаны раскрывать рыночную стоимость инвестиционной недвижимости в отчетности дополнительно к балансовой. Это значит, что скрыть падение рынка станет сложнее. Готовьтесь к этому заранее, храня отчеты оценщиков.
Частые ошибки инвесторов
Даже опытные владельцы недвижимости допускают одни и те же промахи:
- Игнорирование простоя. Если квартира пустует месяц, вы все равно несете расходы на коммуналку и охрану. Эти убытки нужно отражать в учете, иначе вы переоцените свою доходность.
- Смешивание личных и деловых финансов. Платить за интернет дома из той же карты, что и за ремонт офиса? Плохая идея. Заведите отдельный расчетный счет для каждого объекта или группы объектов.
- Отсутствие резервного фонда. В учете должно быть место для непредвиденных расходов. Если прорвало трубу, а денег нет, вы возьмете кредит. Проценты по кредиту на неотложный ремонт тоже можно учитывать, если правильно оформить документы.
Ведение учета - это не бюрократия, а инструмент контроля. Когда вы видите, что расходы на управление съедают 25% дохода вместо плановых 8%, вы знаете, где искать утечку. Возможно, пора менять управляющую компанию или пересматривать условия договора.
Обязательно ли применять ФСБУ 6/2020 частному инвестору?
Нет, частные лица (физлица) не применяют ФСБУ. Они ведут налоговый учет через декларацию 3-НДФЛ. Однако понимание принципов ФСБУ полезно для планирования сделок и общения с профессиональными управляющими. Если вы регистрируете ИП или ООО для сдачи недвижимости, применение ФСБУ обязательно.
Можно ли учесть ремонт, сделанный до начала сдачи в аренду?
Если ремонт был необходим для приведения объекта в пригодное для использования состояние, он обычно капитализируется (увеличивает стоимость актива). Если же объект был готов к сдаче, а вы делали косметический ремонт «для красоты», эти расходы могут быть признаны расходами периода, но налоговая может оспорить их связь с деятельностью по получению дохода. Лучше консультироваться с бухгалтером по каждому случаю.
Как учитывать проценты по ипотеке?
Для юридических лиц проценты по кредитам, связанным с приобретением инвестиционной недвижимости, могут капитализироваться (включаться в стоимость актива) до момента ввода объекта в эксплуатацию. После этого они относятся на финансовые результаты. Для физлиц проценты по ипотеке позволяют получить налоговый вычет, но не уменьшают базу НДФЛ от аренды напрямую (кроме случаев, когда аренда рассматривается как предпринимательская деятельность с определенными оговорками).
Что делать, если арендатор не платит?
При методе начисления вы все равно признаете доход, если услуги оказаны (помещение предоставлено). У вас образуется дебиторская задолженность. Если вероятность возврата средств низкая, создается резерв по сомнительным долгам. Это снижает прибыль, но отражает реалистичную ситуацию. Не ждите суда, чтобы начать отражать убыток.
Нужно ли переоценивать недвижимость каждый год?
Только если вы выбрали модель переоцененной стоимости (справедливой стоимости) в учетной политике. При модели первоначальной стоимости переоценка проводится редко, только при наличии признаков обесценения. Для малого бизнеса модель первоначальной стоимости дешевле и проще в администрировании.

Taylor Gannon
Я консультант по рынку недвижимости и аналитик из Портленда. Веду блог и авторскую рассылку, где простыми словами пишу о рынке жилья, инвестициях и городской среде. Работаю с девелоперами и инвесторами, сопровождаю сделки и провожу оценку проектов. Люблю делиться практическими кейсами и инструментами для принятия решений.
посмотреть все публикации