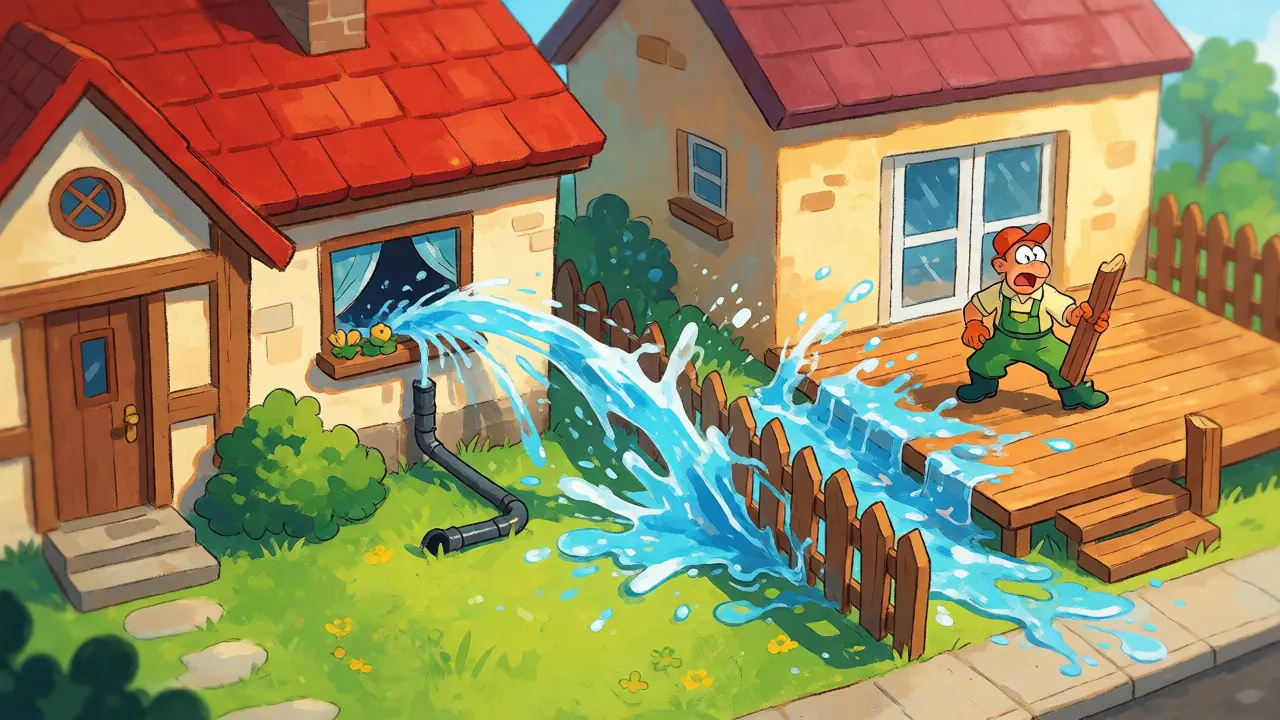
Представьте ситуацию: вы уехали в город на выходные, а в вашем коттедже лопнула труба отопления. Вода хлещет не только у вас, но и затапливает участок соседей, повреждая их дорогую террасу и новый забор. Сумма ущерба может легко перевалить за полмиллиона рублей, а судебные тяжбы растянутся на годы. Именно здесь на помощь приходит страхование гражданской ответственности - инструмент, который защищает ваш кошелек от последствий случайных аварий.
Многие владельцы загородной недвижимости ошибочно полагают, что полис на сам дом покрывает все риски. Это не так. Страхование имущества защищает ваши стены и крышу, а страхование ответственности покрывает убытки, которые вы причинили другим людям. В России этот рынок активно растет: по данным Национального бюро кредитных историй, объем сегмента вырос на 22% в 2022 году, достигнув 14,7 млрд рублей. И это неудивительно, ведь доля загородных домов в таких страховых случаях составляет около 35%.
Почему дачникам и владельцам коттеджей нужна отдельная защита
Загородный дом - это сложный инженерный объект. Автономное отопление, скважины, септики, газовые котлы - всё это потенциальные источники проблем. Если в квартире риск протечки ограничен стенами подъезда, то на участке вода или огонь могут уйти к трем соседям сразу. Юрист Анастасия Смирнова из компании «Юридическая защита» отмечает важный нюанс: полис не освобождает от юридической вины, он лишь компенсирует финансовые убытки. Поэтому соблюдение норм безопасности никто не отменял.
Риски для владельцев частных домов выше, чем для жителей многоэтажек. Пожар может перекинуться на соседний участок из-за сильного ветра, а взрыв бытового газа способен разрушить не только ваш дом, но и повредить конструкции рядом стоящих построек. Страховщики фиксируют рост судебных споров именно из-за затоплений и пожаров, переходящих границы участков.
Что именно покрывает полис ответственности
Базовая программа страхования обычно включает несколько ключевых рисков. Важно понимать разницу между ущербом вашему имуществу и ущербом чужому. Полис ответственности работает во втором случае.
- Затопление: Разрыв труб, поломка стиральной машины, перелив воды в бассейне или бане. Это самый частый случай обращений.
- Пожар: Распространение огня на соседние участки. Например, искра от вашей мангальной зоны подожгла сухую траву на участке соседа.
- Взрыв бытового газа: Последствия взрыва, влияющие на целостность строений третьих лиц.
- Механические повреждения: Например, упавшее с вашего дерева дерево повредило автомобиль или забор соседа.
Кроме материального ущерба (ремонт фасада, замена мебели, восстановление ландшафта), хороший полис должен покрывать медицинские расходы, если кто-то из соседей пострадал физически. Однако, как показывает исследование агентства «Эксперт РА», только 37% компаний включают покрытие вреда здоровью в базовый тариф. Всегда уточняйте этот пункт.
| Страховая компания | Минимальная стоимость (год) | Лимит ответственности | Особенности для загородных домов |
|---|---|---|---|
| РЕСО-Гарантия | от 900 руб. | до 3 млн руб. | Широкая сеть агентов, быстрый онлайн-оформление |
| РГС (Росгосстрах) | гибкий тариф | до 3 млн руб. | Подписка с ежемесячной оплатой, ИИ-оценка ущерба |
| АльфаСтрахование | средний сегмент | до 3 млн руб. | Включает защиту от судебных издержек |
| Сбербанк Страхование | конкурентный | до 3 млн руб. | Интеграция с умными датчиками протечки |
Как выбрать лимит ответственности
Главная ошибка при покупке полиса - экономия на лимите. Лимит - это максимальная сумма, которую страховая выплатит соседу. Если вы выберете лимит в 100 000 рублей, а ущерб составит 300 000, разницу вы будете платить из своего кармана.
Для стандартного дачного домика с простой отделкой достаточно лимита в 300-500 тысяч рублей. Но если у вас дорогой коттедж с эксклюзивным ремонтом, где даже сантехника стоит миллионы, лучше ставить лимит в 1-3 миллиона. Институт экономических стратегий предупреждает: разница в оценке ущерба между страхователем и страховщиком может достигать 35-40% из-за сложности оценки индивидуальной отделки.
Совет от экспертов АльфаСтрахования: ежегодно пересматривайте лимит. Стоимость ремонта и материалов растет, и то, что было достаточно вчера, сегодня может не покрыть даже половину расходов.
Процесс оформления и скрытые ловушки
Оформить полис стало проще простого. Онлайн-процедура занимает всего 15 минут. Вам понадобятся паспорт и данные о недвижимости. Осмотр самого дома для этого вида страхования не требуется, что подтверждают представители Сравни.ру. Вы страхуете не стены, а свою потенциальную обязанность платить.
Но есть нюансы, о которых молчат рекламные буклеты. Из покрытия исключаются умышленные действия и повреждения, вызванные известным заранее износом. Если вы знали, что труба течет, но не чинили её, и она прорвала в ночь перед вашим отъездом, страховая может отказать в выплате. Также важно соблюдать сроки уведомления о страховом случае - обычно это 5 рабочих дней.
Что делать при наступлении страхового случая
Действуйте быстро и по алгоритму. Паника - враг возмещения.
- Локализируйте аварию. Перекройте воду, обесточьте помещение, потушите пожар подручными средствами.
- Вызовите соответствующие службы. Для фиксации факта залития нужен акт управляющей компании (если есть) или МЧС/пожарной части.
- Зафиксируйте ущерб. Сфотографируйте и снимите видео повреждений у себя и у соседей. Попросите соседей составить акт о причинении ущерба, где они опишут, что именно пострадало.
- Уведомите страховщика. Позвоните в колл-центр или напишите в приложение. У РГС, например, есть сервис «Онлайн-оценка ущерба» с использованием искусственного интеллекта, который сокращает время обработки заявок на 40%.
На форумах вроде DachaForum.ru пользователи часто жалуются на задержки выплат из-за неправильно оформленных актов. Чтобы избежать этого, заранее договоритесь с соседями о порядке действий или наймите независимого эксперта для оценки ущерба, если сумма значительная.
Тренды 2026 года: умные дома и цифровизация
Рынок меняется. Сбербанк Страхование и другие крупные игроки внедряют интеграцию с системами «умного дома». Датчики протечки, подключенные к страховой компании, могут автоматически отправлять сигнал тревоги и даже перекрыть воду через умный клапан. Прогнозы показывают, что такие технологии снижают размер ущерба на 25-30%.
Также растет спрос на комплексные полисы, объединяющие страхование самого дома и ответственности. Это удобно: один платеж, один пакет документов, единая поддержка. По данным ВЦИОМ, 68% владельцев коттеджей планируют оформить такую страховку в ближайшие два года, осознавая реальные риски.
Нужно ли страховать ответственность, если я живу в СНТ без центральных коммуникаций?
Да, нужно. Отсутствие центральных сетей не снижает рисков. Наоборот, автономные системы (скважины, локальные очистные сооружения) часто становятся источником аварий. Залив участка соседа из-за переполнения вашего септика - классический страховой случай, который покрывается полисом.
Покрывает ли страховка ущерб, если сосед сам спровоцировал конфликт?
Если ущерб был причинен неумышленно с вашей стороны, страховка работает. Однако если будет доказано, что сосед намеренно подставился под ущерб (например, оставил дорогие вещи в зоне риска без предупреждения), страховщик может снизить сумму выплаты или отказать в ней. Важна документальная фиксация обстоятельств.
Можно ли оформить страховку удаленно, если дом далеко?
Да, большинство крупных компаний (РЕСО-Гарантия, РГС, АльфаСтрахование) позволяют оформить полис полностью онлайн. Электронный полис имеет такую же юридическую силу, как бумажный. При наступлении случая фотофиксацию можно сделать через мобильное приложение.
Что входит в понятие «здоровье соседей»?
Это медицинские расходы на лечение травм, полученных соседями из-за вашего имущества. Например, если с вашей крыши сошел снег и ударил человека, или если осколки стекла после взрыва ранили прохожего. Убедитесь, что эта опция включена в ваш конкретный договор, так как в базовых тарифах ее может не быть.
Как страховая оценивает ущерб, если у соседа дорогой дизайнерский ремонт?
Оценка производится на основе рыночной стоимости восстановления или ремонта. Часто возникают споры, поэтому рекомендуется привлекать независимого оценщика. Страховая компания также может направить своего эксперта. Заранее подготовленные чеки и сметы на ремонт у соседа сильно ускоряют процесс.



Сергей Костиков
ноября 14, 2026 AT 06:56Отличный разбор, ребята! Главное - не паниковать и сразу фиксировать всё на камеру. Я сам через это проходил, когда у меня прорвало трубу в бане зимой. Если бы не полис ответственности, я бы разорился на ремонте соседской террасы.
Советую всем владельцам частных домов обязательно включать в договор покрытие медицинских расходов. Люди часто забывают об этом пункте, а ведь если кто-то поскользнется на вашей залитой дорожке или получит ожог от искр с мангала, счета за лечение могут быть огромными. Не экономьте на лимите, лучше переплатить пару тысяч в год, чем потом судиться из-за каждого рубля. Это реально работает как финансовая подушка безопасности для вашего спокойствия.